“三北”儲能試點助推儲能商業化進程
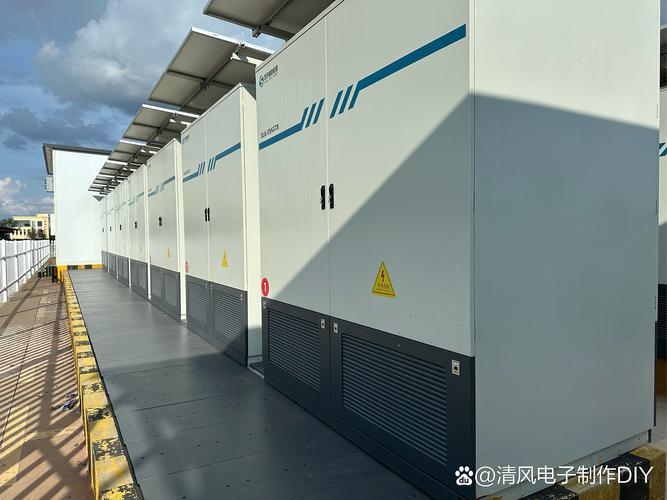
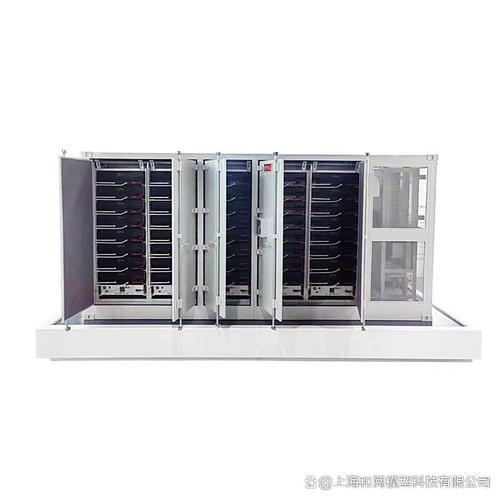
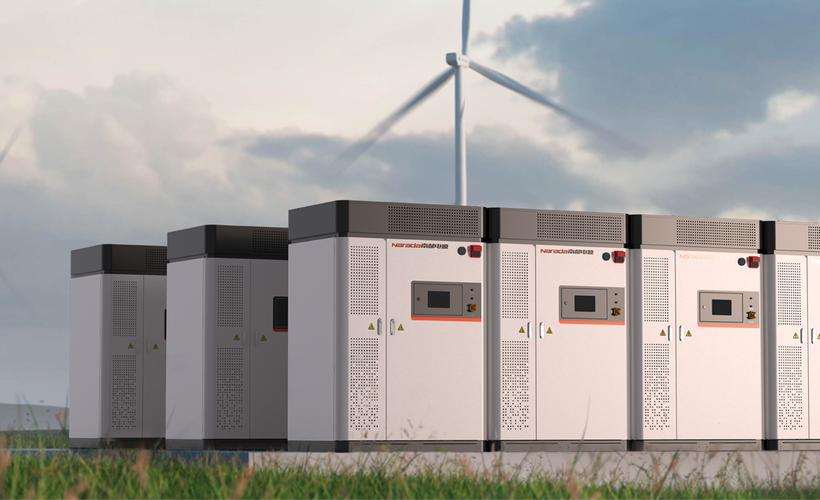
隨著我國新能源裝機規模持續擴大,棄風棄光問題在“三北”地區(東北、華北、西北)尤為突出。儲能作為靈活調節資源,被視為提升新能源消納能力的關鍵支撐。國家能源局在“三北”地區部署了一批儲能試點項目,旨在通過示范應用探索儲能技術路線、商業模式與政策機制,從而加快儲能商業化進程。
一、試點背景與目標
“三北”地區風能、太陽能資源富集,但本地消納能力有限,外送通道不足,導致新能源利用率偏低。儲能系統可在發電側、電網側和用戶側發揮調峰、調頻、備用等作用。試點項目重點驗證儲能在提升新能源并網消納、參與電力輔助服務市場、實現多能互補等方面的效果,并為后續大規模推廣積累經驗。
二、主要試點內容
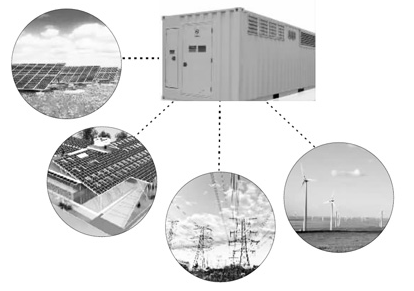
- 電源側儲能:在風電、光伏基地配置一定比例的儲能設施,減少棄電,平滑出力波動。要求儲能時長原則上不低于2小時,并探索“新能源+儲能”聯合運行調度模式。
- 電網側儲能:在關鍵變電站或輸電節點建設獨立儲能電站,參與調峰調頻,緩解線路阻塞,提高電網運行靈活性。部分項目采用共享儲能模式,向多個新能源場站租賃容量。
- 用戶側儲能:在工業園區、數據中心等場景推廣分布式儲能,利用峰谷價差獲取收益,同時提升供電可靠性。
三、商業化進展與挑戰
通過試點,儲能成本穩步下降。鋰電池系統中標價格從2018年的約1.5元/Wh降至目前的0.8元/Wh以下,循環壽命提升至6000次以上。商業模式逐步清晰:共享儲能、租賃服務、輔助服務補償、容量電價等機制在部分省份落地。青海、甘肅、寧夏等地已涌現出多個百兆瓦級共享儲能項目,月利用率超過200小時,初步實現盈利。
商業化仍面臨諸多挑戰:一是儲能調用頻次和補償標準不統一,部分地區收益不確定;二是安全標準、消防規范、并網檢測等體系尚不完善;三是初始投資較高,融資渠道有限,回收期普遍在6-8年;四是電力市場機制對儲能的獨立身份認定尚需突破。
四、政策支撐與展望
國家層面已出臺《關于加快推動新型儲能發展的指導意見》《“十四五”新型儲能發展實施方案》等文件,明確到2025年新型儲能裝機達到30GW以上。多地政府將儲能納入“三北”新能源配套要求,并給予容量補貼、優先調度等支持。隨著電力現貨市場、輔助服務市場逐步完善,儲能的多元價值將得到更充分體現。
“三北”儲能試點將繼續向長時儲能、液流電池、壓縮空氣、氫儲能等新技術方向拓展。專家預計,到2030年,我國新型儲能裝機有望超過100GW,成為支撐新型電力系統的重要力量。儲能商業化拐點已現,大規模發展前景可期。
如若轉載,請注明出處:http://m.hugedg2.cn/product/35.html
更新時間:2026-11-09 15:12:25